Salida: una fecha y una sola instrucción
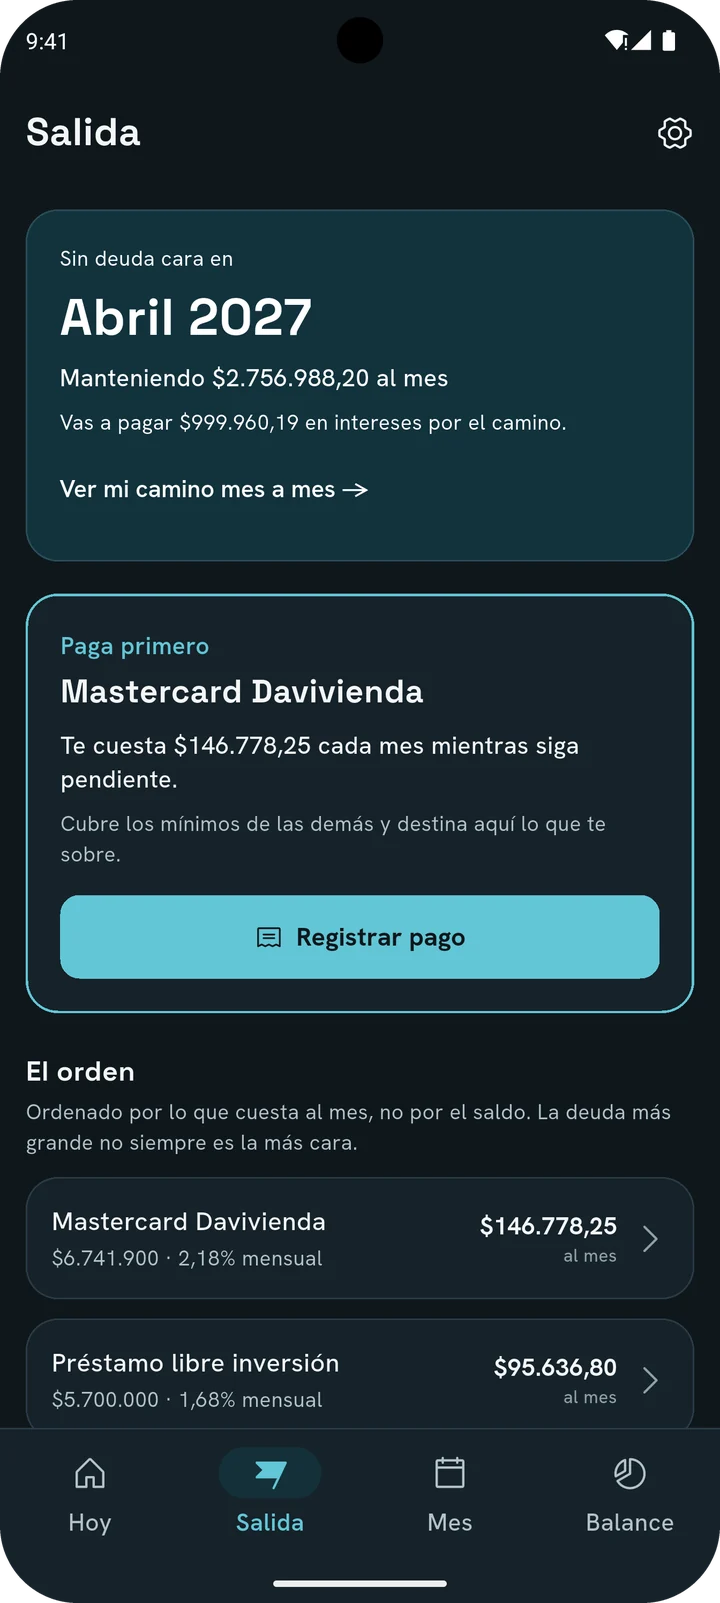
En qué mes quedas sin deuda cara, qué deuda atacar primero y cuánto te cuesta cada mes que sigue viva. Avalancha frente a bola de nieve, con la diferencia en pesos y meses para tu caso, no un manual.
Get Rid Of Debt · Para Colombia
GROD ordena tus tarjetas, préstamos y compromisos del mes, te dice qué deuda atacar primero y en qué mes quedas sin deuda cara. Todo vive en tu celular: sin cuenta, sin banco conectado y sin suscripción.
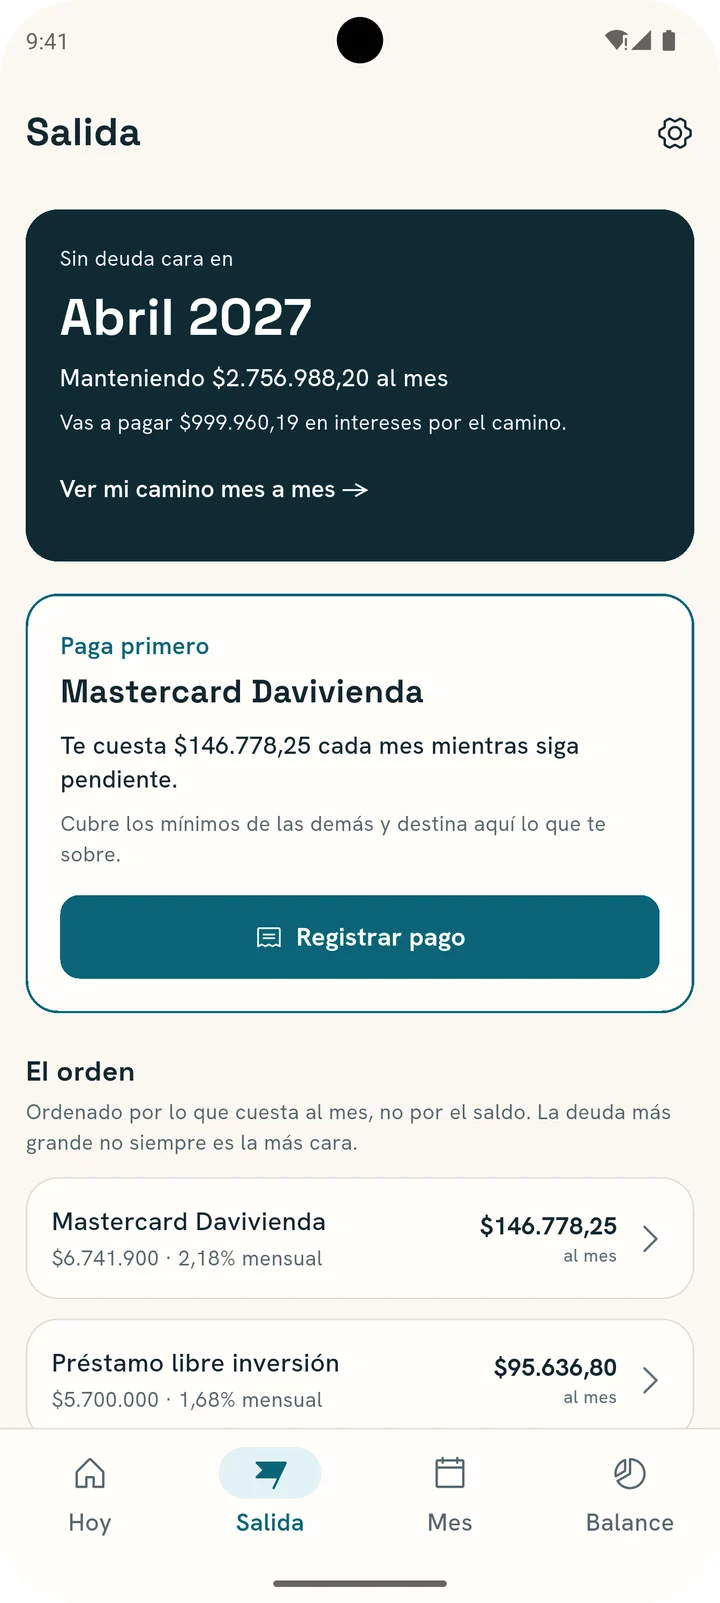
¿En qué mes quedo sin deuda cara y qué pago primero?
GROD no te pide digitar cada compra ni vivir dentro de la app. Te pide el extracto, una vez al mes, y te devuelve una ruta.
Una tarjeta entra con el saldo de su último extracto, su día de corte y los días que el banco te da para pagar. GROD calcula la fecha límite de cada ciclo y la corre si cae en fin de semana o festivo colombiano. Un préstamo entra con la tasa tal como la pactaste.
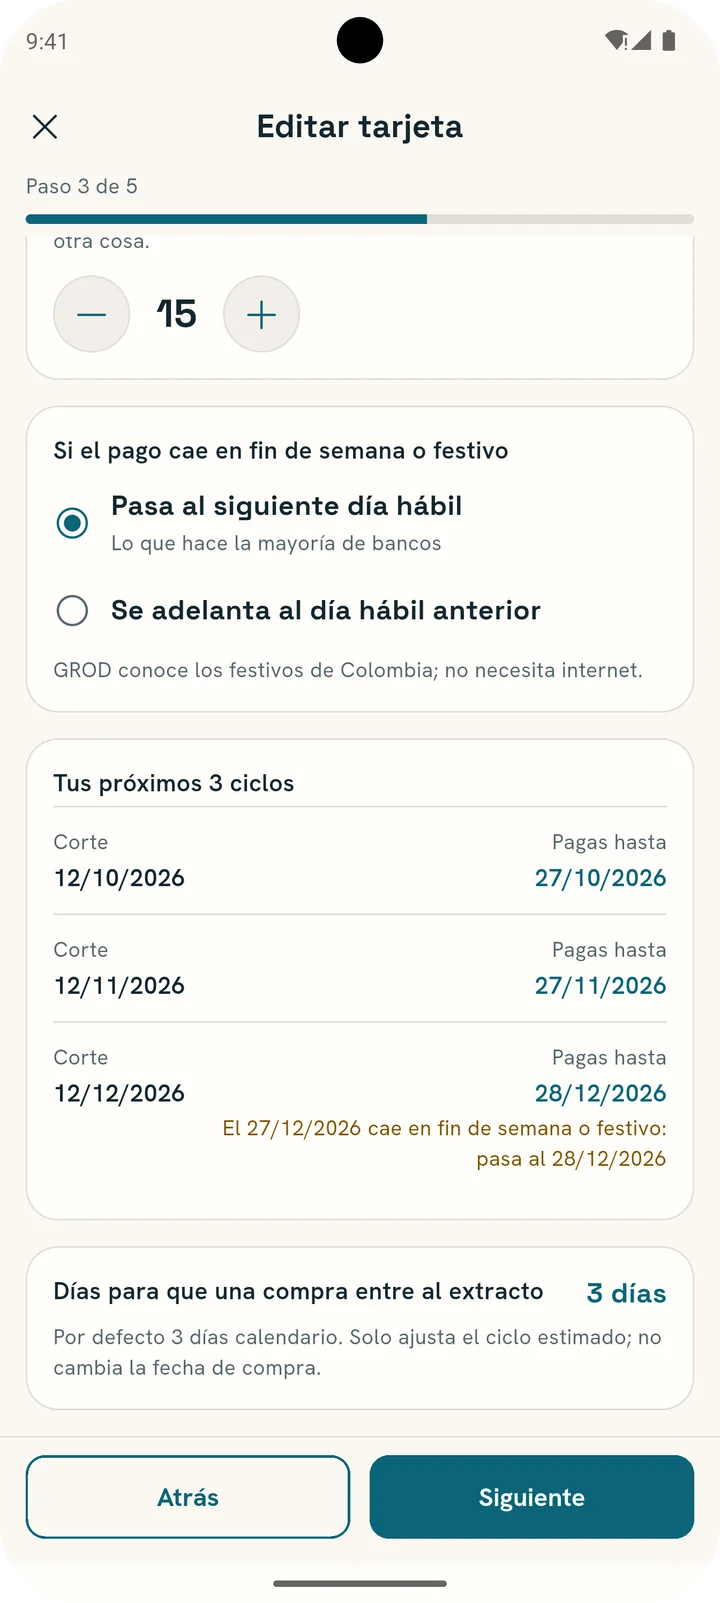
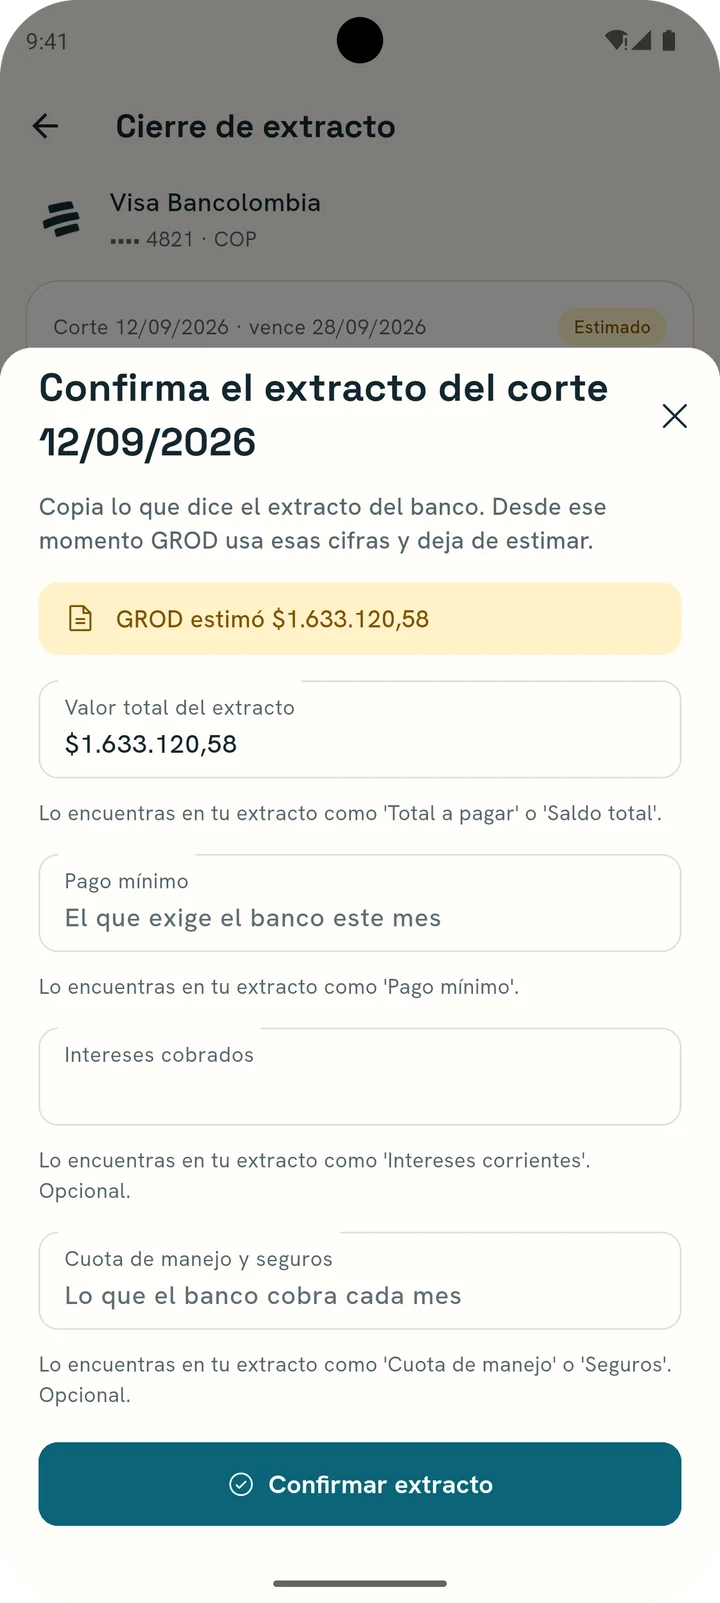
GROD proyecta el ciclo y te muestra cuánto estimó. Cuando llega el extracto del banco copias el total y, si quieres, el pago mínimo, los intereses y la cuota de manejo. Desde ese momento manda lo que dice el banco, no la estimación.
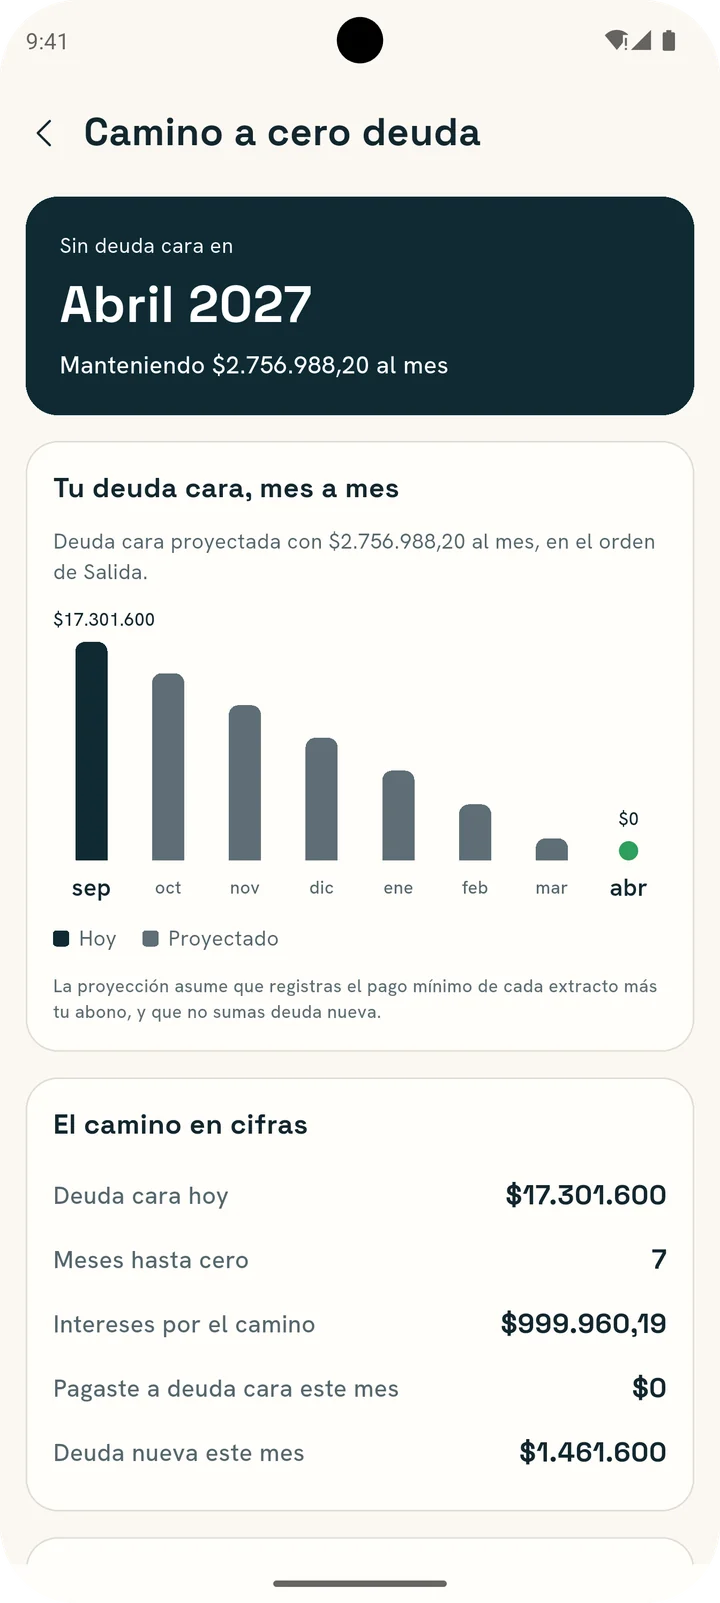
Cubres los mínimos de todas, mandas el resto a la deuda que más cuesta al mes y ves la fecha en la que quedas sin deuda cara. Camino a cero deuda te muestra cómo baja mes a mes y cuántos intereses pagas por el camino.
Si un mes no confirmas el extracto, nada se rompe: GROD sigue con su proyección y la marca como “Estimado”.
Así razona la pantalla Salida. Mueve los controles: es una estimación ilustrativa con interés sobre saldo, no asesoría financiera ni un cálculo del banco.
29% efectivo anual equivale a 2,14% mensual. Esa es la cifra con la que GROD compara tus deudas.
Sin deuda cara en
27 meses27 meses manteniendo $ 600.000. Vas a pagar $ 3.842.827 en intereses por el camino.Sales 11 meses antes y ahorras $ 1.556.615 en intereses.
Cuatro pestañas —Hoy, Salida, Mes y Balance— y los reportes que responden cómo va tu deuda. Capturas reales de la app en Android, con datos de ejemplo.
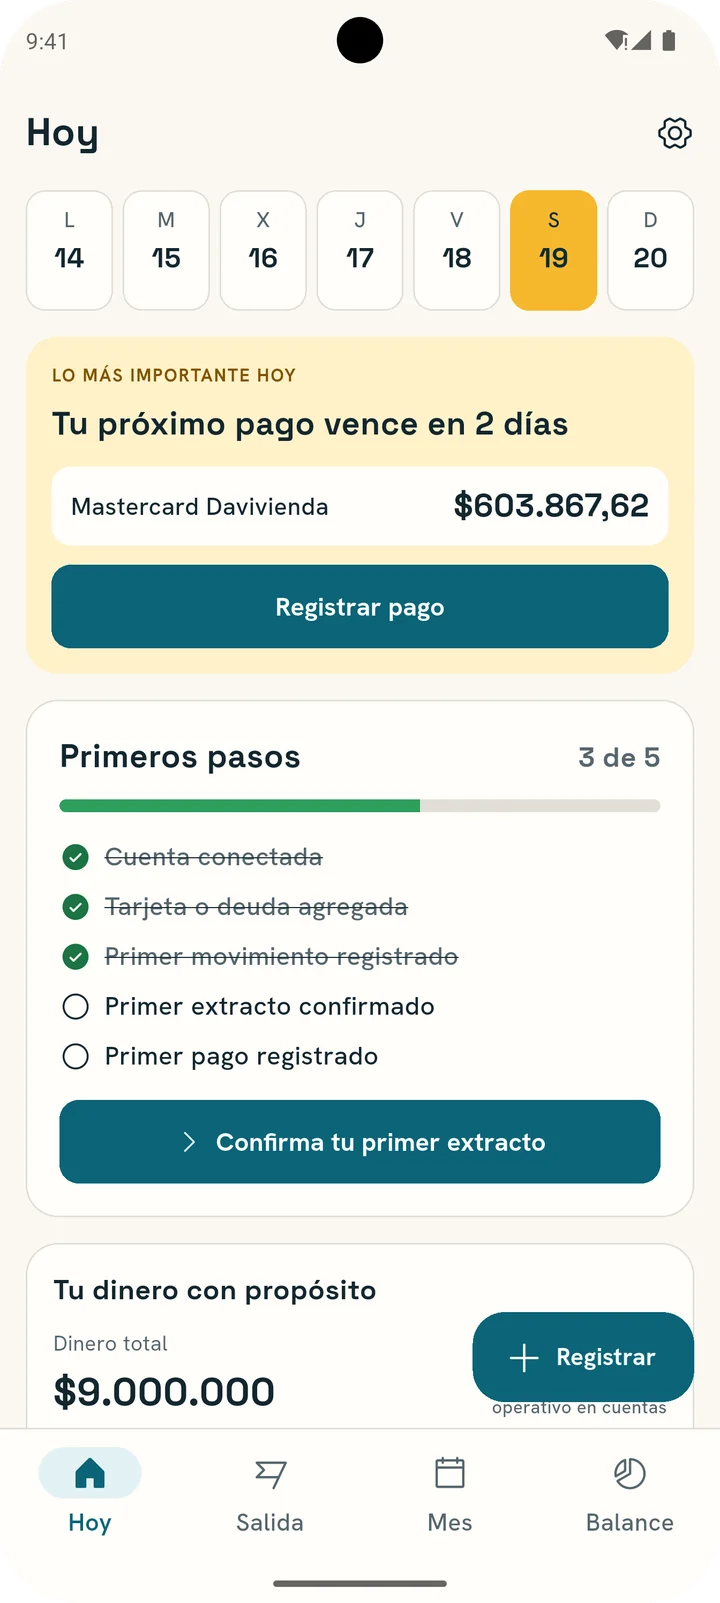
La semana, el pago que vence primero con su botón para registrarlo y los primeros pasos mientras arrancas.
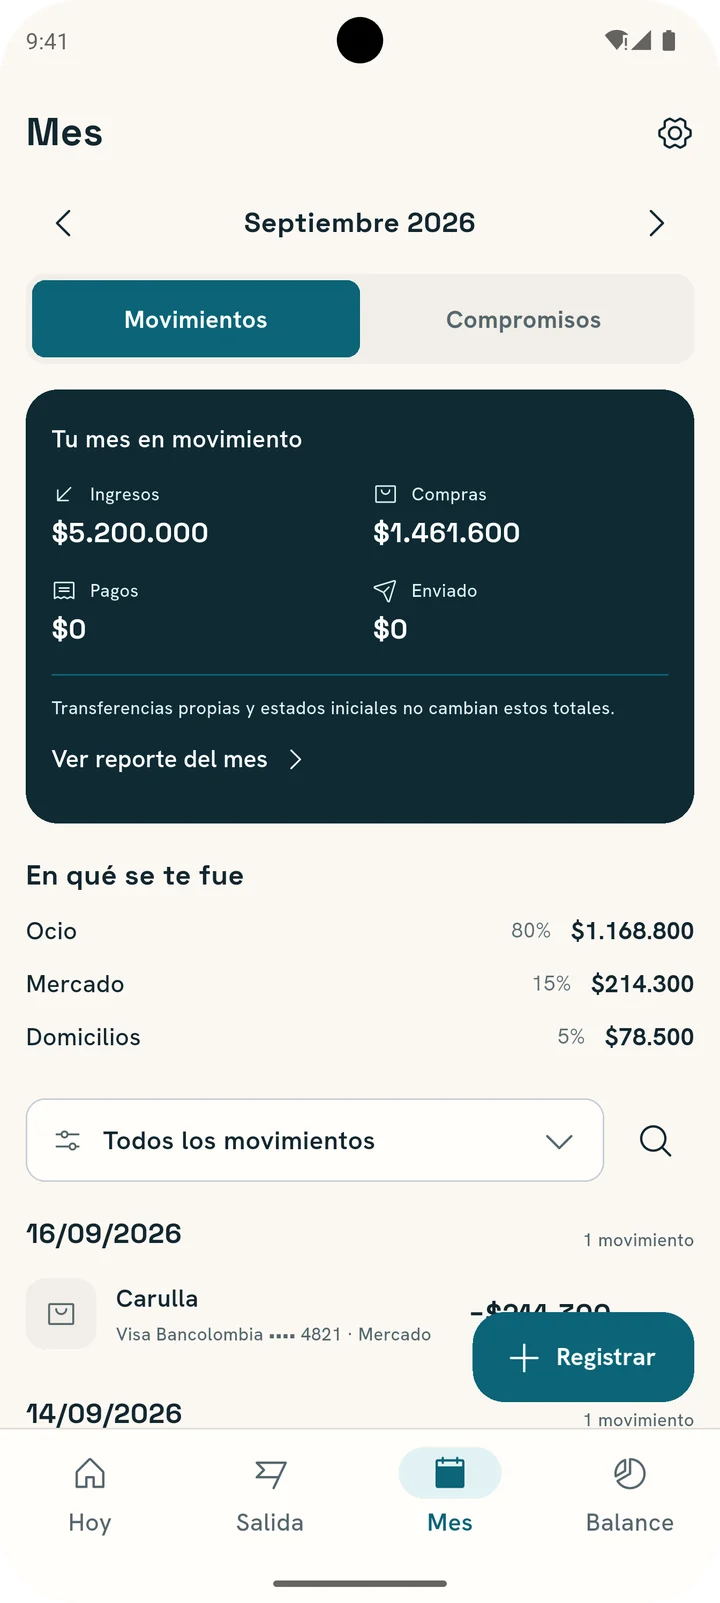
Ingresos, compras, pagos y envíos del mes, con el gasto por categoría. Los errores se anulan con un motivo; nada se borra.
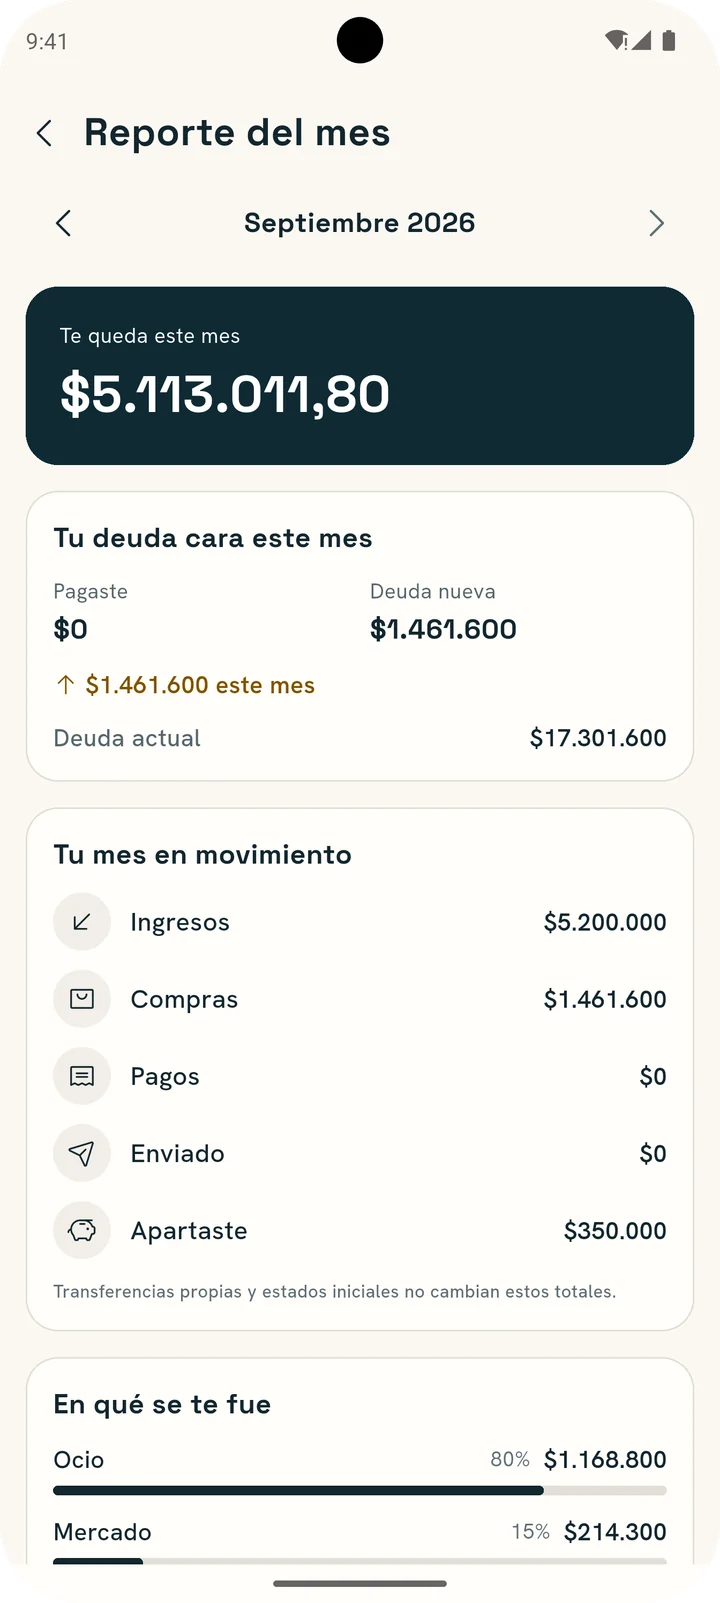
Lo que te queda, cuánto pagaste de deuda cara frente a la deuda nueva y cómo van los compromisos del mes.
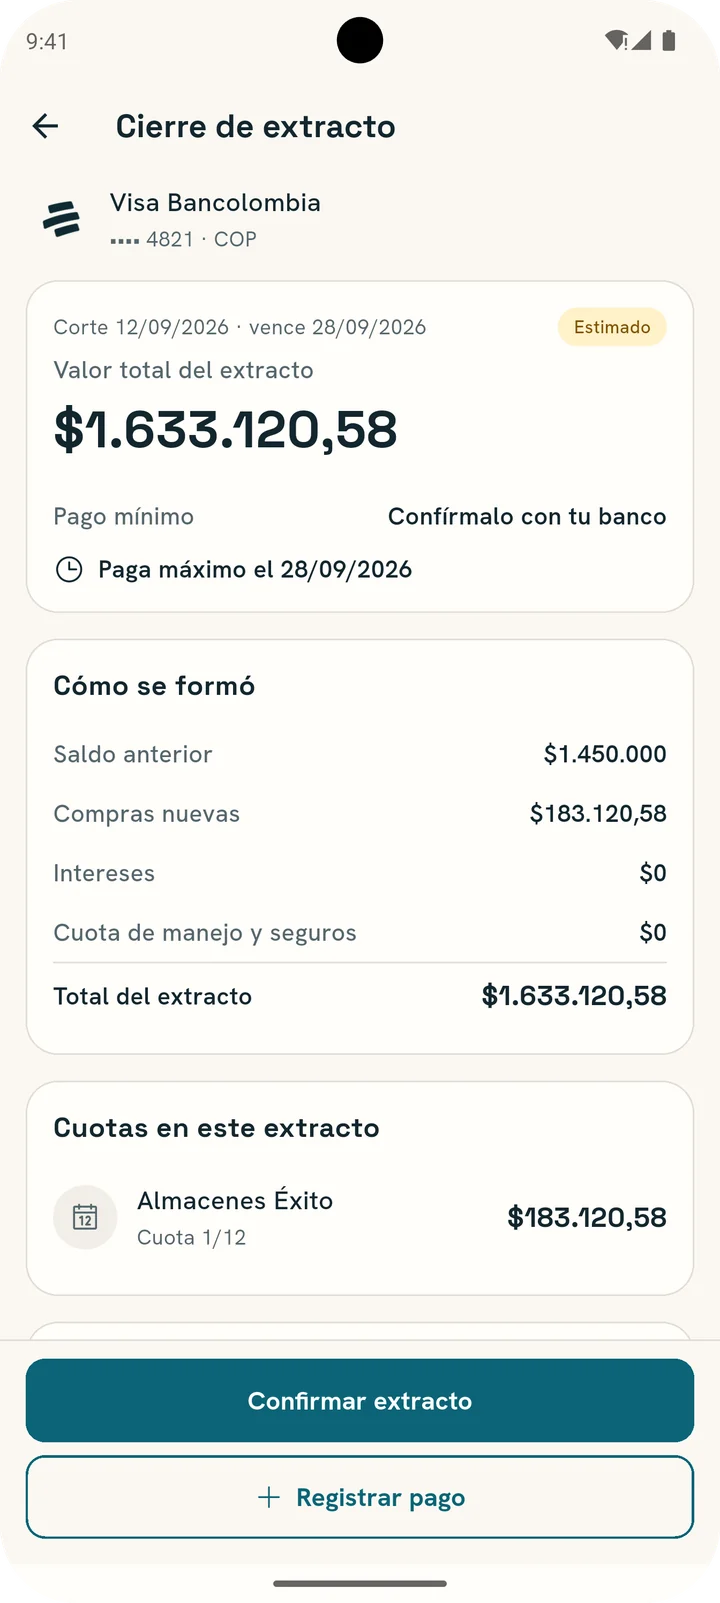
Cómo se formó cada extracto: saldo anterior, compras nuevas, intereses, cuota de manejo y las cuotas que entraron.
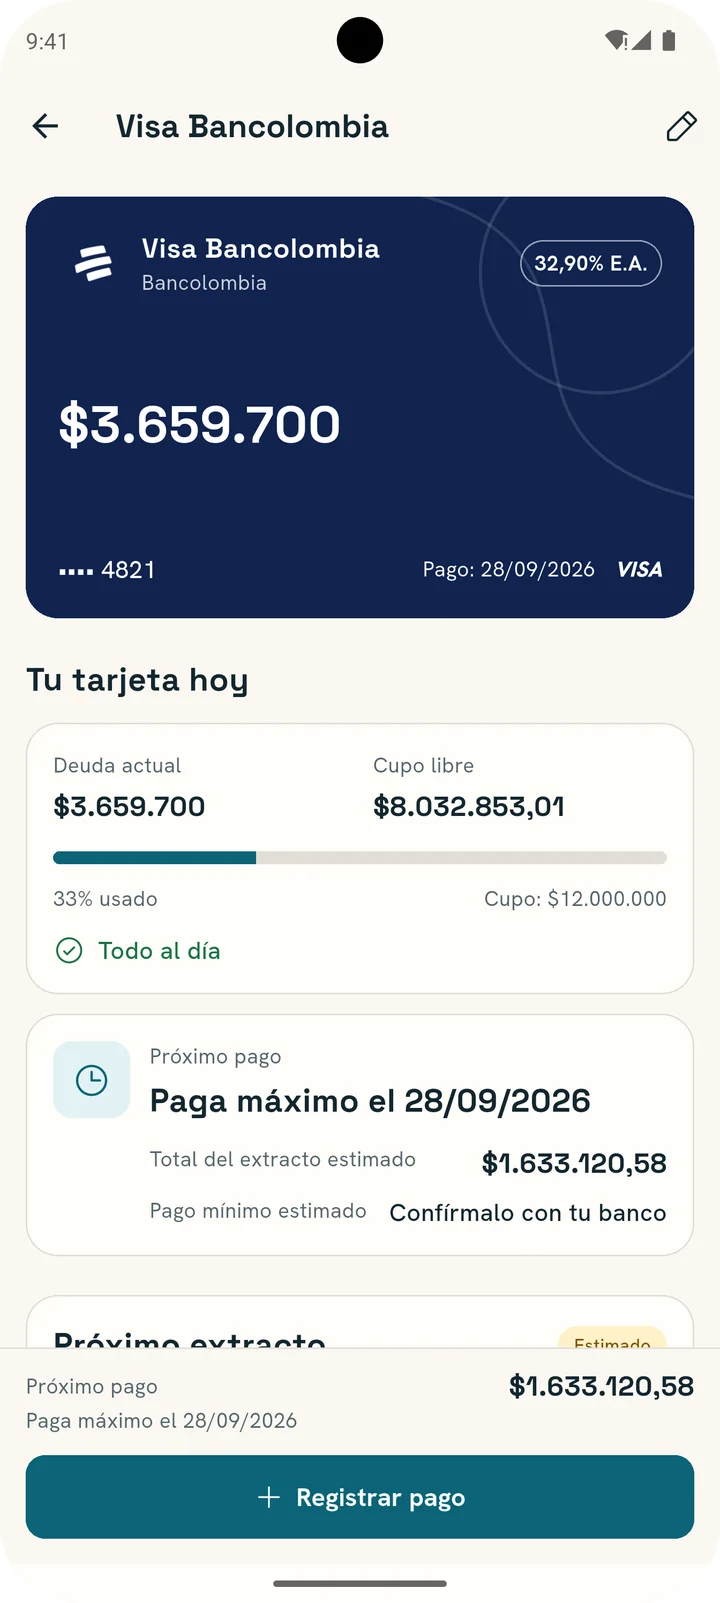
Deuda actual, cupo libre, el próximo pago con su fecha límite y el próximo extracto estimado.
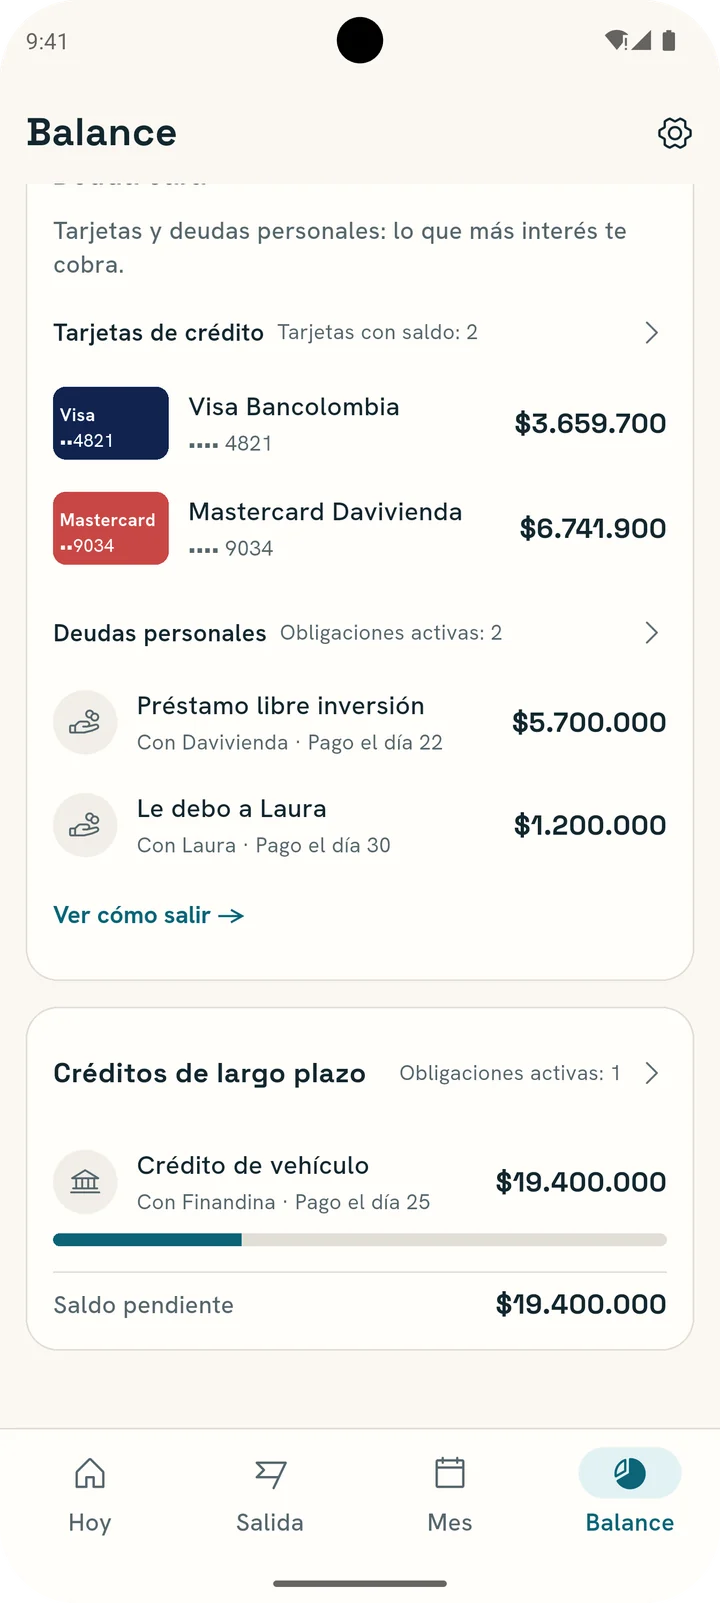
Tarjetas y deudas personales por un lado, créditos de largo plazo por otro. Un crédito de vehículo no convierte tu mes en rojo.
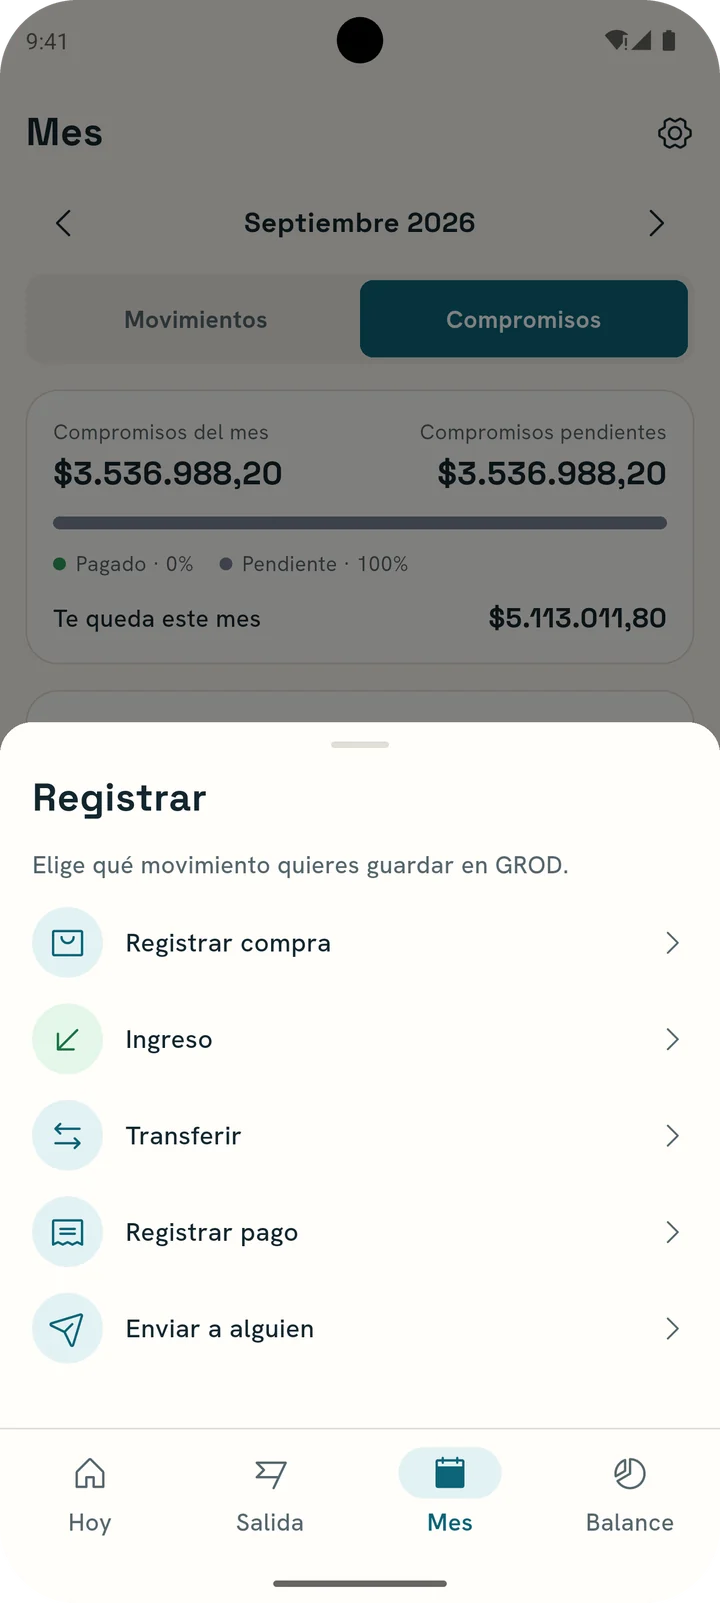
Compra, ingreso, transferencia, pago o dinero enviado a alguien. Cada uno es su propio movimiento.
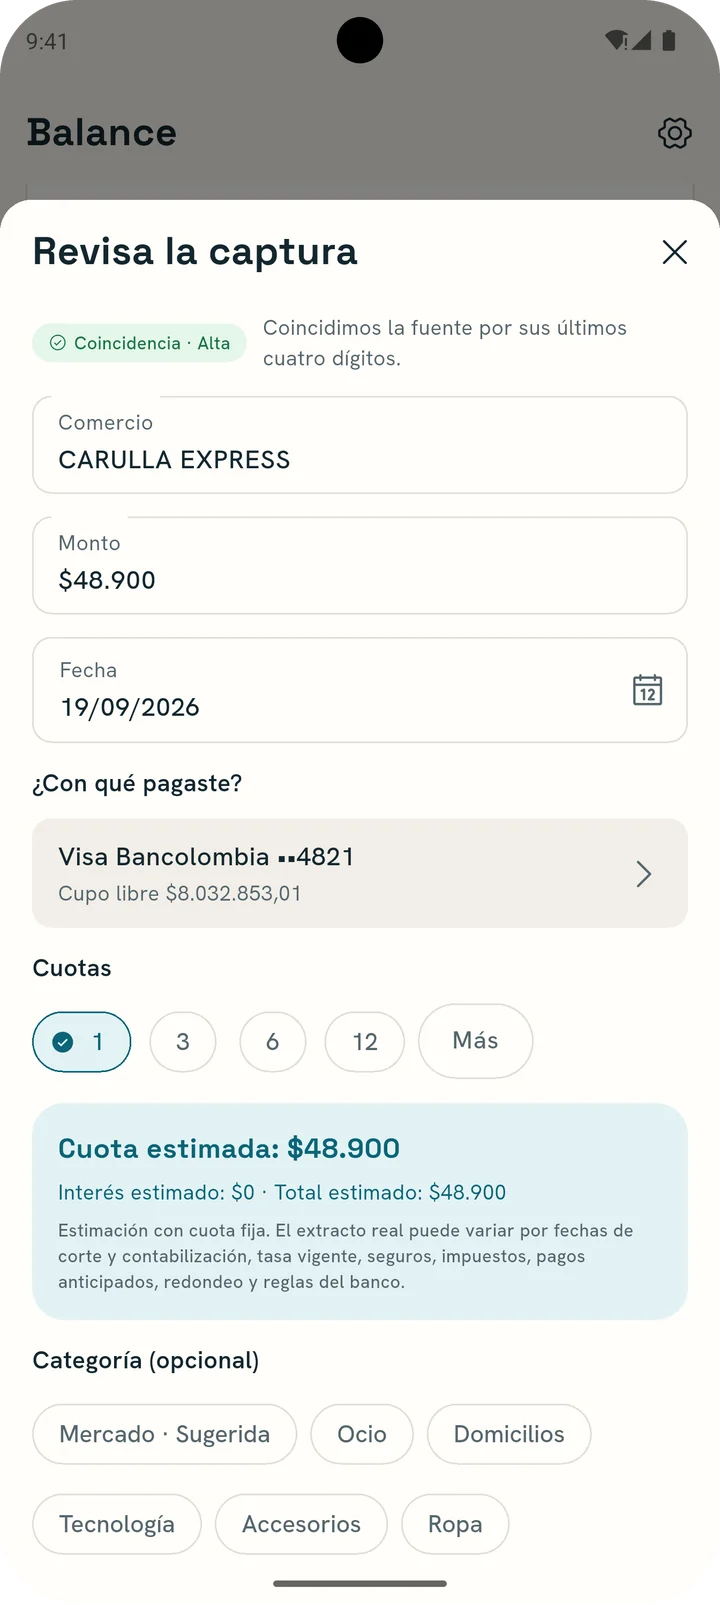
Comparte el SMS del banco con GROD: propone comercio, monto, fecha y tarjeta por sus últimos cuatro dígitos, y sugiere la categoría. Tú confirmas.
Claro, oscuro o el que use tu teléfono, desde Ajustes → Apariencia.
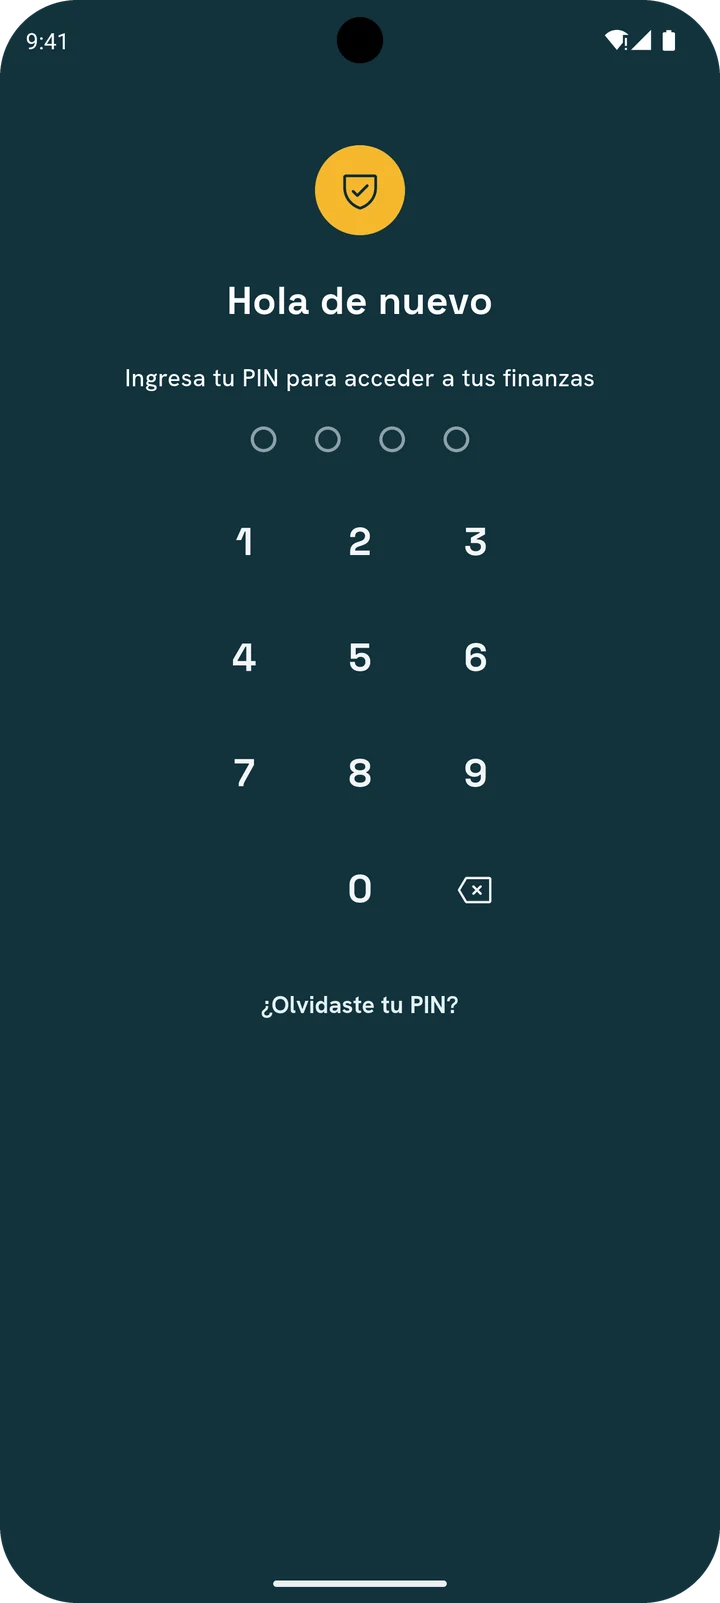
La app abre con un PIN de 4 dígitos y, si lo activas, tu huella o tu rostro. Al salir, la pantalla se cubre.
Tarjetas al 29%, préstamos personales y cuotas que se acumulan. GROD las cuenta una sola vez, distingue capital de interés y te da el siguiente paso.
En qué mes quedas sin deuda cara, qué deuda atacar primero y cuánto te cuesta cada mes que sigue viva. Avalancha frente a bola de nieve, con la diferencia en pesos y meses para tu caso, no un manual.
GROD proyecta el ciclo de cada tarjeta con tus cuotas, compras y cuota de manejo. Tú confirmas el extracto real —el total y, si quieres, mínimo, intereses y cuota de manejo— y desde ahí manda el banco. El cierre de cada extracto te muestra cómo se formó.
Arriendo, servicios, salud, más los extractos y cuotas que se agregan solos. Hoy y Mes responden la pregunta real: cuánto te queda este mes después de lo que ya está comprometido.
29% efectivo anual del banco o 0,4% mensual del préstamo familiar: la guardas como te la dijeron y GROD la traduce antes de guardar. Un “20 mensual” de gota a gota es 791,6% al año.
El libro es inmutable: un movimiento mal registrado se anula con un motivo y el saldo vuelve a cuadrar solo. Enviar dinero a un tercero tiene su propio movimiento; no es una compra ni un pago.
Deuda cara, dinero en cuentas y créditos de largo plazo se muestran en bloques que nunca se restan entre sí. Un crédito de vivienda a 20 años no convierte tu mes en un número rojo.
GROD funciona en tu celular. No pide cuenta, no se conecta a tu banco, no muestra publicidad y no envía telemetría. La única conexión que usa es la consulta opcional de la tasa USD/COP.
Pagas una vez por las capacidades locales. Solo los servicios que necesitan infraestructura continua podrán tener una membresía opcional.
La membresía nunca será una puerta obligatoria: se reserva para servicios que necesitan infraestructura continua.
Para comenzar
Todo el método con tu cuenta y tu tarjeta principal.
$0para siempre
Pago único
Todas tus tarjetas y cuentas, sin mensualidades.
Próximamentepago único · precio por definir
Servicio opcional
Para quien quiera comodidad entre dispositivos sin renunciar al control.
Próximamenteprecio por definir
Las compras se procesan dentro de App Store o Google Play, con el precio localizado de la tienda. Este sitio no recibe datos de pago.
Cómo funciona GROD, qué ocurre con tus datos y por qué el modelo de pago es diferente.
No. Una tarjeta entra con el saldo de su último extracto, su día de corte y los días para pagar, y desde ahí GROD proyecta cada ciclo. Lo único que se repite es confirmar el extracto real una vez al mes: el total y, si quieres, el pago mínimo, los intereses y la cuota de manejo. Registrar compras y cuotas afina la proyección, pero no es obligatorio.
Empieza gratis con tu tarjeta principal y decide después si necesitas todas tus cuentas.